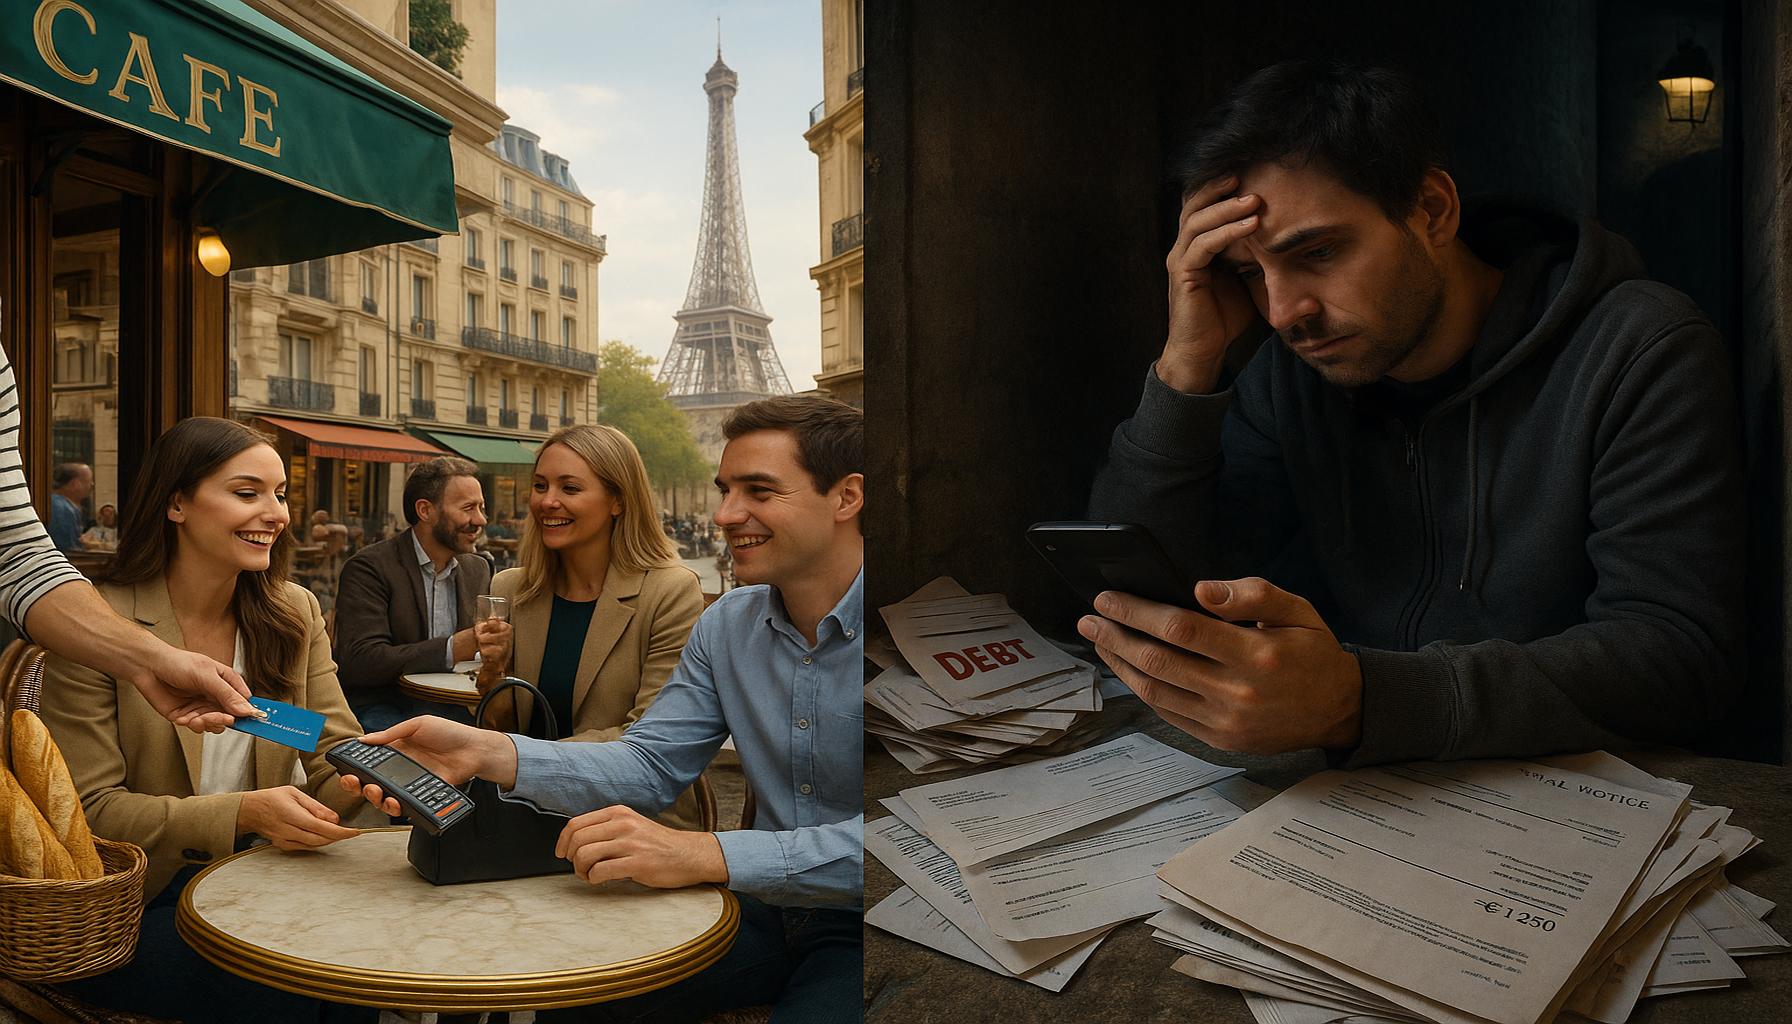
Comparaison entre cartes de crédit traditionnelles et cartes de crédit numériques à l’ère moderne
Les Cartes de Crédit : Un Panorama Élargi
Dans notre monde en constante évolution, les cartes de crédit jouent un rôle central dans la gestion de nos finances. Avec l’avènement des technologies numériques, leur utilisation a évolué, donnant naissance aux cartes de crédit numériques. Ces nouvelles options offrent des fonctionnalités innovantes qui méritent d’être explorées. Ces cartes, accessibles par le biais de smartphone ou d’application, transforment notre expérience de consommation, facilitant ainsi non seulement les paiements, mais aussi la gestion de nos dépenses.
Sécurité Renforcée
La situation de sécurité est un des principaux enjeux liés aux cartes de crédit. Les cartes traditionnelles, bien qu’efficaces, peuvent être vulnérables à la fraude par carte perdue ou volée. En revanche, les cartes de crédit numériques intègrent souvent des mesures de sécurité avancées, comme la tokenisation, qui remplace les informations sensibles par un code unique. Par exemple, quand vous utilisez une carte numérique à travers une application comme Apple Pay ou Google Pay, vos données de carte ne sont jamais partagées directement avec le commerçant. Cela réduit les risques de fraude et protège vos informations personnelles.
Accessibilité Instantanée
En termes d’accessibilité, les cartes de crédit numériques se démarquent encore une fois. Lorsqu’un besoin urgent de faire un achat se présente, il peut être frustrant de ne pas avoir sa carte physique à portée de main. Avec les cartes numériques, ce problème est résolu. Les utilisateurs peuvent effectuer des paiements directement depuis leur smartphone, que ce soit sur un site de vente en ligne ou dans un magasin, grâce à un simple scan. En France, de nombreuses plateformes de e-commerce permettent l’intégration des cartes numériques, facilitant ainsi une expérience de consommation plus fluide et rapide.
Fonctionnalités Pratiques
Les cartes numériques ne se limitent pas à être un moyen de paiement ; elles offrent également des fonctionnalités pratiques qui aident les utilisateurs à gérer leur budget. Par exemple, plusieurs applications de cartes numériques permettent le suivi en temps réel des dépenses, en affichant directement sur l’application le montant dépensé pour chaque transaction. Cela donne aux utilisateurs une meilleure vue d’ensemble de leurs finances, les encourageant à adopter de bonnes habitudes de consommation.
Un Futur à Explorer
Cependant, le débat entre l’adoption des cartes numériques et la pérennité des cartes traditionnelles demeure. Bien que les cartes numériques offrent des avantages indéniables, il est essentiel de considérer que certaines personnes préfèrent le confort et la sécurité d’une carte physique. De plus, dans certaines situations, comme dans des zones rurales ou dans certains commerces, la possibilité de payer uniquement avec une carte traditionnelle peut être nécessaire.
En somme, les avancées technologiques doivent être envisagées dans un contexte plus large, tenant compte à la fois des préférences individuelles et des circonstances de vie. La question n’est pas simplement de choisir l’une ou l’autre, mais d’intégrer ces outils dans notre quotidien de manière à en tirer le meilleur parti.
Les Avantages des Cartes de Crédit Numériques
À l’ère moderne, les cartes de crédit numériques ont commencé à redéfinir notre façon de gérer les finances. Ces innovations technologiques viennent avec une multitude d’avantages qui les propulsent en tête des préférences des consommateurs, notamment parmi les jeunes et les adeptes de la technologie. Examinons de plus près certains de ces bénéfices essentiels.
Rapidité des Transactions
La rapidité est l’un des plus grands atouts des cartes de crédit numériques. Dans un monde où le temps est précieux, la possibilité de réaliser des paiements en quelques secondes s’avère très précieuse. Par exemple, en utilisant des applications comme Lydia ou Revolut, les utilisateurs peuvent envoyer de l’argent à un ami ou effectuer un achat sans avoir à sortir leur carte physique. Ce processus de paiement instantané réduit la friction et rend les transactions plus fluides, que ce soit en magasin ou en ligne.
Options de Récompense et de Cashback
Les cartes de crédit numériques se distinguent également par les options de récompense qu’elles proposent. Beaucoup d’entre elles sont associées à des programmes de fidélité qui permettent d’accumuler des points ou des remises en espèces (cashback) sur les achats. Par exemple, des sociétés comme N26 et Fortuneo offrent des fonctionnalités qui permettent aux utilisateurs de recevoir des remises exclusives auprès de partenaires commerciaux. Voici quelques avantages supplémentaires :
- Accumulation de points lors de chaque utilisation, pouvant être échangés contre des cadeaux ou des réductions.
- Bonus de bienvenue pour les nouveaux utilisateurs, incitant ainsi les consommateurs à essayer ces cartes.
- Profiter de remises négociées spécifiquement pour les cartes numériques, rendant les achats plus attractifs.
Gestion Simplifiée des Finances
Une autre caractéristique clé des cartes de crédit numériques est leur capacité de gestion financière. L’accès en temps réel à vos dépenses et à votre solde aide à surveiller votre budget de manière efficace. Grâce à des applications intuitives, l’utilisateur peut visualiser ses transactions sous forme de graphiques, recevoir des notifications sur ses dépenses, et même programmer des paiements automatiques. Cela offre une tranquillité d’esprit et une meilleure organisation quand il s’agit de gérer son budget quotidien.
Options de Personnalisation
Enfin, la personnalisation est un aspect non négligeable des cartes numériques. Les utilisateurs peuvent adapter leur expérience en fonction de leurs préférences. Par exemple, certaines applications permettent de définir des alertes de dépassement de budget ou de personnaliser les limites de dépenses. Cela rend la carte de crédit numérique non seulement un outil de paiement, mais aussi un compagnon de gestion financière adapté aux besoins individuels.
En somme, la transition vers les cartes de crédit numériques ne se limite pas à un simple changement de format. Elle reflète une véritable révolution dans la façon dont nous gérons notre argent, offrant des fonctionnalités qui facilitent nos vies modernes de plus en plus rapides et connectées. Dans la suite de cet article, nous explorerons aussi les inconvénients potentiels des cartes numériques, afin de donner une vision complète de cette évolution financière.
Les Inconvénients des Cartes de Crédit Numériques
Bien que les cartes de crédit numériques présentent de nombreux avantages, il est essentiel de prendre en compte les inconvénients potentiels qui pourraient influencer le choix des consommateurs. La révolution numérique, bien qu’enthousiasmante, comporte aussi son lot de défis qui méritent d’être examinés de près.
Problèmes de Sécurité et de Confidentialité
Malgré les avancées technologiques, la sérénité des utilisateurs peut être compromise par des préoccupations liées à la sécurité et à la confidentialité. Les cartes de crédit numériques sont souvent associées à des menaces comme le piratage informatique, où des fraudeurs peuvent obtenir des informations sensibles. Les utilisateurs doivent donc être vigilants, mettre en place des protocoles de sécurité comme l’authentification à deux facteurs et surveiller régulièrement leurs comptes pour détecter toute activité suspecte.
Dépendance Technologique
Une autre préoccupation réside dans la dépendance envers les technologies numériques. Les cartes de crédit numériques sont généralement liées à des applications mobiles ou à des services en ligne, ce qui signifie que les utilisateurs doivent avoir accès à un smartphone ou un autre dispositif numérique pour effectuer des transactions. Cela peut poser problème en cas de panne de batterie, de perte d’appareil ou d’inaccessibilité à Internet. Dans ces situations, les transactions deviennent impossibles, à moins d’avoir une carte physique en réserve.
Frais Supplémentaires
Beaucoup de cartes de crédit numériques, bien que séduisantes en apparence, peuvent également comporter des frais supplémentaires. Par exemple, certaines entreprises appliquent des frais pour les transactions à l’étranger, pour les retraits au distributeur automatique ou même des frais d’activation. Par conséquent, il est important de lire attentivement les conditions générales afin de ne pas être surpris par des frais inattendus. Ces frais peuvent amener les utilisateurs à payer plus cher que prévu pour ce qui semblait être un service avantageux.
Acceptation Limitée
Alors que l’adoption des cartes de crédit numériques continue de croître, il demeure des limites en termes d’acceptation. Tous les commerçants ne sont pas équipés pour accepter les paiements via des plateformes numériques. Malgré la hausse de l’utilisation des technologies sans contact, certaines petites entreprises ou marchés locaux n’acceptent que des paiements en espèces ou par carte physique. Ce manque d’acceptation peut être frustrant pour ceux qui dépendent seulement de leurs cartes numériques pour leurs dépenses quotidiennes.
Dans ce contexte, il est vital pour les utilisateurs de peser le pour et le contre avant de décider de se tourner exclusivement vers des cartes de crédit numériques. L’univers financier moderne offre d’innombrables possibilités, mais chaque option comporte des avantages et des inconvénients qu’il convient d’analyser soigneusement. Dans la suite de cet article, nous passerons en revue la façon dont ces deux types de cartes peuvent coexister et les meilleures pratiques pour en tirer parti.
Conclusion
Pour conclure, la comparaison entre les cartes de crédit traditionnelles et les cartes de crédit numériques révèle une évolution fascinante de notre manière de gérer les transactions financières à l’ère moderne. D’une part, les cartes traditionnelles offrent une expérience familière et pratique pour de nombreux consommateurs, avec une acceptation largement établie dans divers points de vente, y compris ceux qui n’ont pas encore intégré les solutions numériques. De l’autre côté, les cartes de crédit numériques se positionnent comme une réponse novatrice aux besoins d’une société de plus en plus connectée, apportant des avantages tels que la rapidité des transactions, la gestion en temps réel des dépenses et des offres de fidélité souvent attrayantes.
Cependant, ces avancées ne sont pas sans inconvénients. Les préoccupations concernant la s sécurité des données, la dépendance technologique et les frais supplémentaires associés aux cartes numériques rappellent aux utilisateurs qu’une approche réfléchie est nécessaire. La coexistence de ces deux types de cartes de crédit offre aux consommateurs la flexibilité de choisir en fonction de leurs besoins spécifiques, de leur style de vie et de leur préférence pour la technologie.
En définitive, il est essentiel d’adopter une attitude critique et informée lors de la sélection d’une carte de crédit. Que vous optiez pour une carte traditionnelle, numérique, ou un mélange des deux, assurez-vous de bien comprendre les conditions, les frais et les modalités de sécurité. En conclusion, choisir la bonne option peut non seulement renforcer votre pouvoir d’achat, mais également contribuer à une gestion financière saine et équilibrée.

Beatriz
Beatriz Johnson est une analyste financière et une rédactrice chevronnée, passionnée par la simplification des complexités de l'économie et de la finance. Forte de plus d'une décennie d'expérience dans le secteur, elle se spécialise dans des sujets tels que les finances personnelles, les stratégies d'investissement et les tendances économiques mondiales. Grâce à son travail, Beatriz permet aux lecteurs de prendre des décisions financières éclairées et de garder une longueur d'avance dans un paysage économique en constante évolution.